記者胡順惠/台北報導
桃園市地方稅務局表示,民眾購買土地後,如果未向地政機關辦理所有權移轉登記就再出售,是違法行為,除了會依照土地稅法處以罰鍰外,還可能因未申報房地合一稅而遭補稅加罰,換言之,納稅人可能因此遭到雙重處罰,不得不慎。
稅務局舉例,納稅人小桃(化名)在2025年2月購入一戶透天厝,沒想到還沒完成過戶手續,就遇到買家出價購入,他便迅速訂約轉手,想賺一筆價差,豈料事情沒那麼簡單,不但交易被盯上,還收到稅捐稽徵機關的裁罰通知,不僅賠了時間又傷荷包。
記者胡順惠/台北報導
桃園市地方稅務局表示,民眾購買土地後,如果未向地政機關辦理所有權移轉登記就再出售,是違法行為,除了會依照土地稅法處以罰鍰外,還可能因未申報房地合一稅而遭補稅加罰,換言之,納稅人可能因此遭到雙重處罰,不得不慎。
稅務局舉例,納稅人小桃(化名)在2025年2月購入一戶透天厝,沒想到還沒完成過戶手續,就遇到買家出價購入,他便迅速訂約轉手,想賺一筆價差,豈料事情沒那麼簡單,不但交易被盯上,還收到稅捐稽徵機關的裁罰通知,不僅賠了時間又傷荷包。
2023年8月1日
很多人擔心婚姻是「愛情的墳墓」,婚前甜蜜蜜,婚後盡是「柴米油鹽醬醋茶」的生活瑣事。尤其剛結婚的年輕夫妻經濟負擔較重,另一種「房」事一不小心就會點燃「戰火」。婚後要住家裡?還是買房自住?若買房到底要登記誰名下?地點該買在哪裡?更是一大學問,讓專家來幫你做出正確的抉擇。
首先很多新婚夫妻決定結婚就一定要買房,或是跟公婆住了一段時間不適應,想要出來享受二人自由空間,好不容易籌了頭期款也挑好房子,但到底該登記誰的名字呢?
近日有民眾詢問,配偶死亡後,行使剩餘財產分配請求權辦理不動產移轉登記,應否繳納印花稅?
桃園市政府地方稅務局表示,依據印花稅法規定,設定典權、買賣、交換、贈與及分割不動產所立憑以向主管機關申請物權登記之契據,為印花稅之課徵範圍。有關夫妻一方死亡,生存配偶依民法規定行使剩餘財產差額分配請求權而取得不動產,係因「債權請求」而取得不動產,非屬上開印花稅課徵範圍,無須貼用印花稅票。
稅務局進一步說明,若是生存配偶與其他全體繼承人有書立遺產分割協議書,則該遺產分割協議書中不動產部分即為印花稅之課徵範圍,應按協議書成立時價值之1‰貼用印花稅票。
若您有任何疑問或不明瞭之處,請利用該(分)局服務電話,將有專人為您服務。
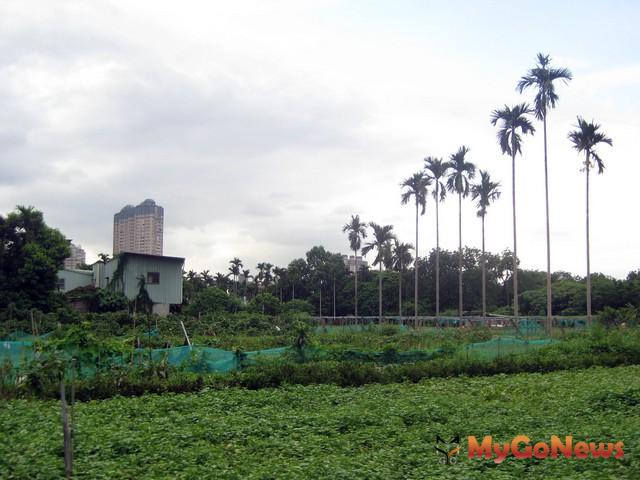
 農地雖成本低且有稅賦優惠,但若沒合法使用,後續稅賦更重。示意圖(記者花孟璟攝)
基於農業政策對農地使用的保護,農地有許多稅賦上的優惠,例如:地價稅、土地增值稅、遺產及贈與稅以及房地合一稅,有的免稅或是不課徵,也些人因此看好農地稅稅賦優勢,加上持有成本低,想趁機投資撈一筆。
正業地政士聯合事務所所長鄭文在說,日前有名客戶看上一筆市區外圍農地,開價只要附近非農地的5分之1價格,由於周邊停車困難,他想買下來當作同車場使用,且經查發現,該筆農地只賣3000萬,但不課徵的土地增值稅高達近1000萬,就算違規使用,日後想獲利了結,只要在要賣時恢復原狀就好。
財政部中區國稅局14日表示,房地合一稅實施以來,個人如有換屋的需求,無論是先售後購或是先購後售,只要出售舊房地與重購新房地兩者移轉登記的時間差距在2年以內,而且符合自住規定者,均可申請適用重購退稅或抵稅的優惠。
中區國稅局說明,有關自住房地的認定,是以個人或其配偶、未成年子女應於該出售及重購的房屋辦妥戶籍登記並居住,且該等房屋均無出租、供營業或執行業務使用等情形。惟該重購新房地於重購後5年內改作其他用途或再行移轉時,國稅局將追繳原扣抵或退還稅額。
中區國稅舉例指出,轄內甲君於2017年4月買進A房地,2017年11月以1000萬元出售A房地,繳納房地合一稅30萬元,甲君另於2018年3月以1200萬元重購B房地,因甲君符合2年內重購及自住規定且重購價格高於出售價格核准退稅30萬元。嗣後經稽徵機關查獲甲君於2020年12月將B房地出售,核屬重購後5年內再行移轉,遂依法向甲君追繳原退還稅額30萬元。
中區國稅局提醒,納稅義務人已申請重購自住房地退還或扣抵房地合一稅,如重購之自住房地於重購後5年內改作其他用途或再行移轉,將追繳原扣抵或退還稅額。
2022-10-13 08:00
房子若面臨繼承登記,一定要先試算未來繼承後出售稅金,以免誤觸高房地合一稅金。
(原文刊載於2021/6/18,更新時間為2022/10/13)
房地合一稅上路後,出售房屋有分「舊制」財產交易所得與「新制」房地合一稅,許多繼承出售的民眾,沒搞清稅制,莫名其妙遭課重稅。就有案例是,爸爸過世,媽媽繼承老公寓,結果同年媽媽也過世,子女繼承房子後想賣,卻得被課「短期交易」稅率高達35%的房地合一稅。
繼承房子再賣,會不會被課房地合一稅?新北市地政士公會公共關係主委鄭文在指出,房地合一稅是以第一次繼承再出售做為新舊制的分水嶺,當第二次繼承發生時,就以新制房地合一稅做認定。
他舉出一個棘手案例,一對姐弟的父親在民國86年買了一間3樓公寓,父親在108年2月往生,遺有配偶及子女2人,公寓繼承登記給媽媽,但同年8月,媽媽也往生了,姐弟繼承該戶房子,各自取得2分之1所有權。
 不少人想在家開團轉外快,但要小心讓自用住家因此變成營業使用,而需多繳房屋稅。示意圖。(圖取自freepik)
不少人利用閒暇時間開團購賺外快,直接把住家當作倉庫使用,桃園市地方稅務局提醒,若自住房屋放置團購商品已具倉庫性質,得按營業用稅率3%課徵,以目前一般自用住宅房屋稅1.2%來算,房屋稅將增加2.5倍。
自疫情以來,團購業變得更加蓬勃,不少人也想自己組團轉外快,並直接在住家1樓放置團購商品供會員取貨,對此,桃園市政府地方稅務局表示,房屋稅是依實際使用情形按月課徵,若房屋置放待售團購商品,就已具倉庫性質,該使用部分應按營業用稅率(3%)課徵。
image source:unsplash
文/陳盈蓉
根據內政部全台房屋贈與、拍賣、繼承的移轉量顯示,全台房屋「贈與」移轉總數這十年來大致維持在4.4萬戶上下,數量從100年起逐年遞增,104年達到高峰,105年後快速減少並保持在4.2萬-4.5萬棟的穩定數量。
而房屋「繼承」數量則從100年起「逐年遞增」,迄今走向未變,去年更隨著房價向上,繼承數量持續增加,顯示「繼承」漸成長輩房產移轉的主流。不過贈與、買賣、繼承這3種不動產移轉方式,課稅制度大不相同,父母房產想給子女,若用錯方式,這之間恐繳高額稅金,對此,究竟這三種房產轉移方式,差異在哪?
從「贈與」得到的不動產,不適用「自用住宅優惠稅率」,主要稅負有土地增值稅、贈與稅、契稅等,雖然免稅額有調漲到244萬元,但民眾仍要繳納適用一般稅率20%~40%的土地增值稅。
